BẢO HIỂM SỐtuvanbaohiemso.com
Đang xem nội dung dành cho:Đang xem:
Theo nhu cầu
Chuẩn bị sinh con · Thai sản Sức khoẻ & viện phí gia đình Bảo vệ thu nhập gia đình Đã có hợp đồng, kiểm tra lại
Theo nhóm sản phẩm
Bảo vệ cuộc sống Bảo vệ cuộc sống & tiết kiệm Chăm sóc sức khoẻ & nằm viện Bảo hiểm tai nạn Bảo hiểm thai sản rời Tất cả sản phẩm
Khác
Công cụ tính toán Kiến thức Về chúng tôi Liên hệ
Gọi hotline 0777 991 852 Nhắn Zalo
Dịch vụ tư vấn bảo hiểm độc lập

Chọn đúng bảo hiểm —
bằng con số, không bằng lời hứa.

Chúng tôi giúp bạn biết chính xác gia đình cần chuẩn bị bao nhiêu tiền, đang thiếu quyền lợi gì và nên bắt đầu từ đâu. Buổi đầu tiên miễn phí và không chào bán bất kỳ sản phẩm nào.

12+sản phẩm trong danh mục tư vấn
3công cụ tính miễn phí, không cần để lại thông tin
15 phútthời gian phản hồi trong giờ làm việc
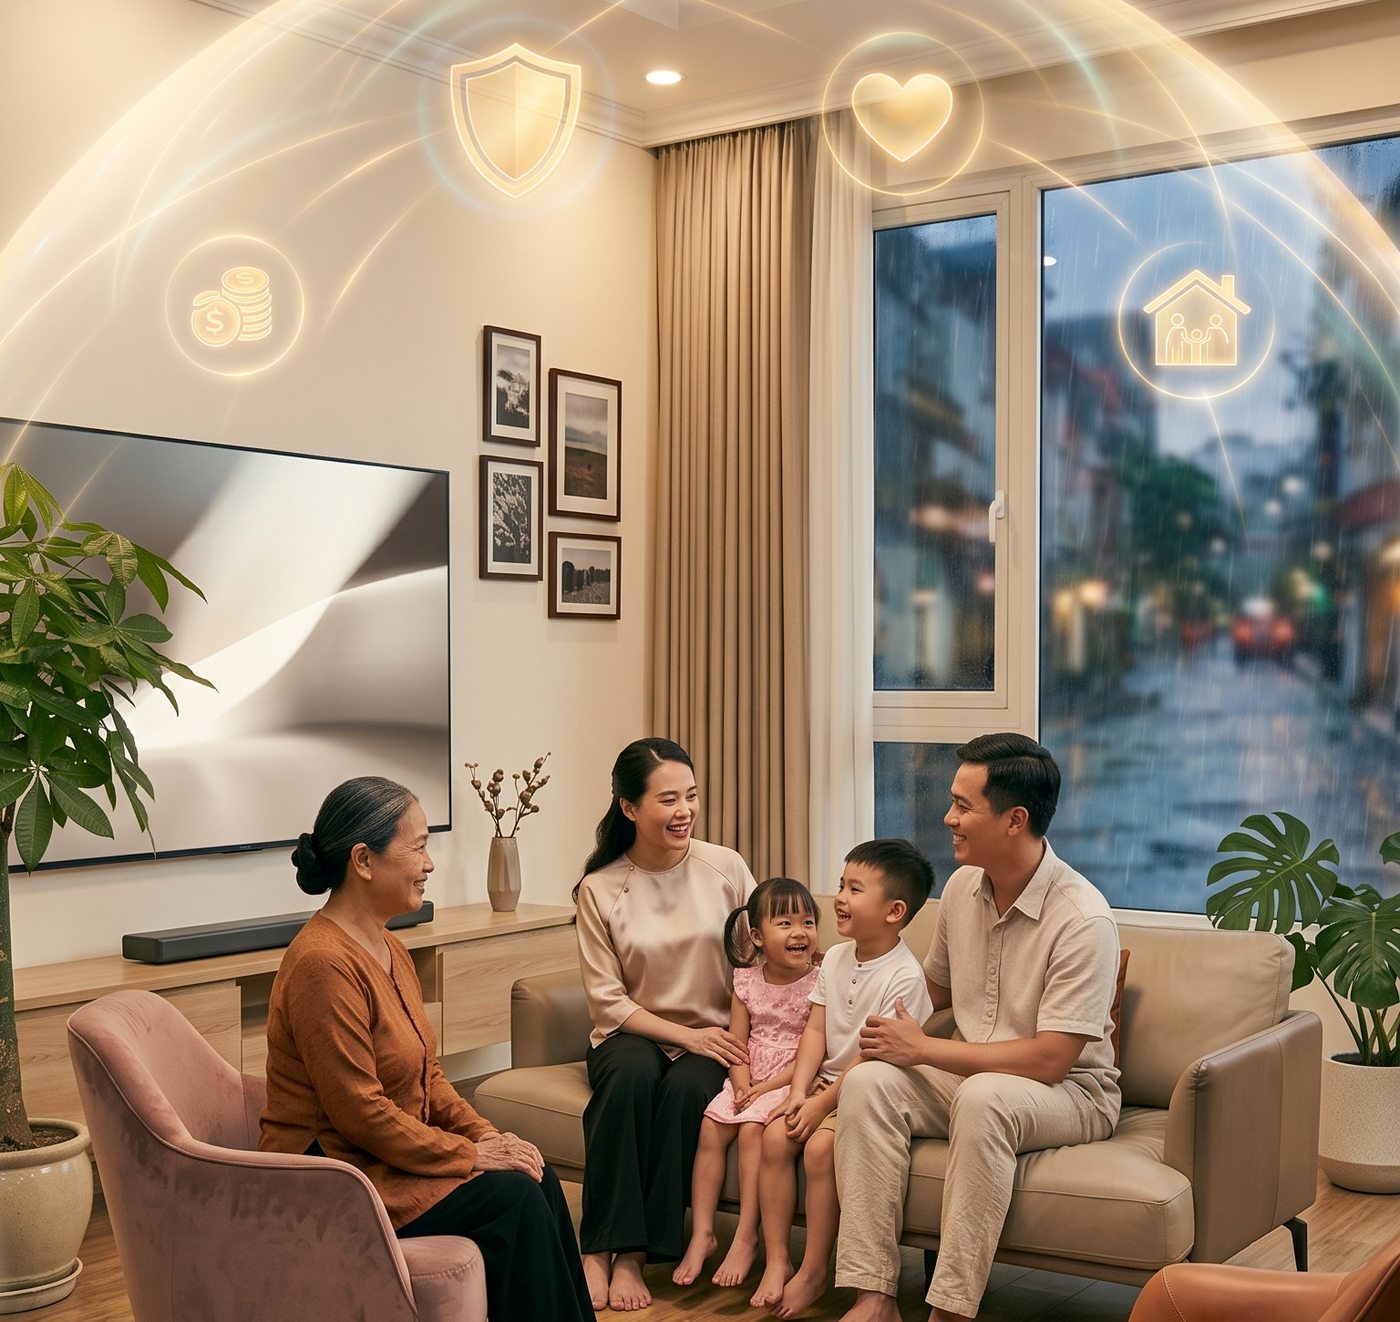
Gia đình ba thế hệ dưới vòm bảo vệ tài chính
Nói trước cả nhược điểmTrước khi bạn đặt bút ký
Bắt đầu từ bức tranh lớn

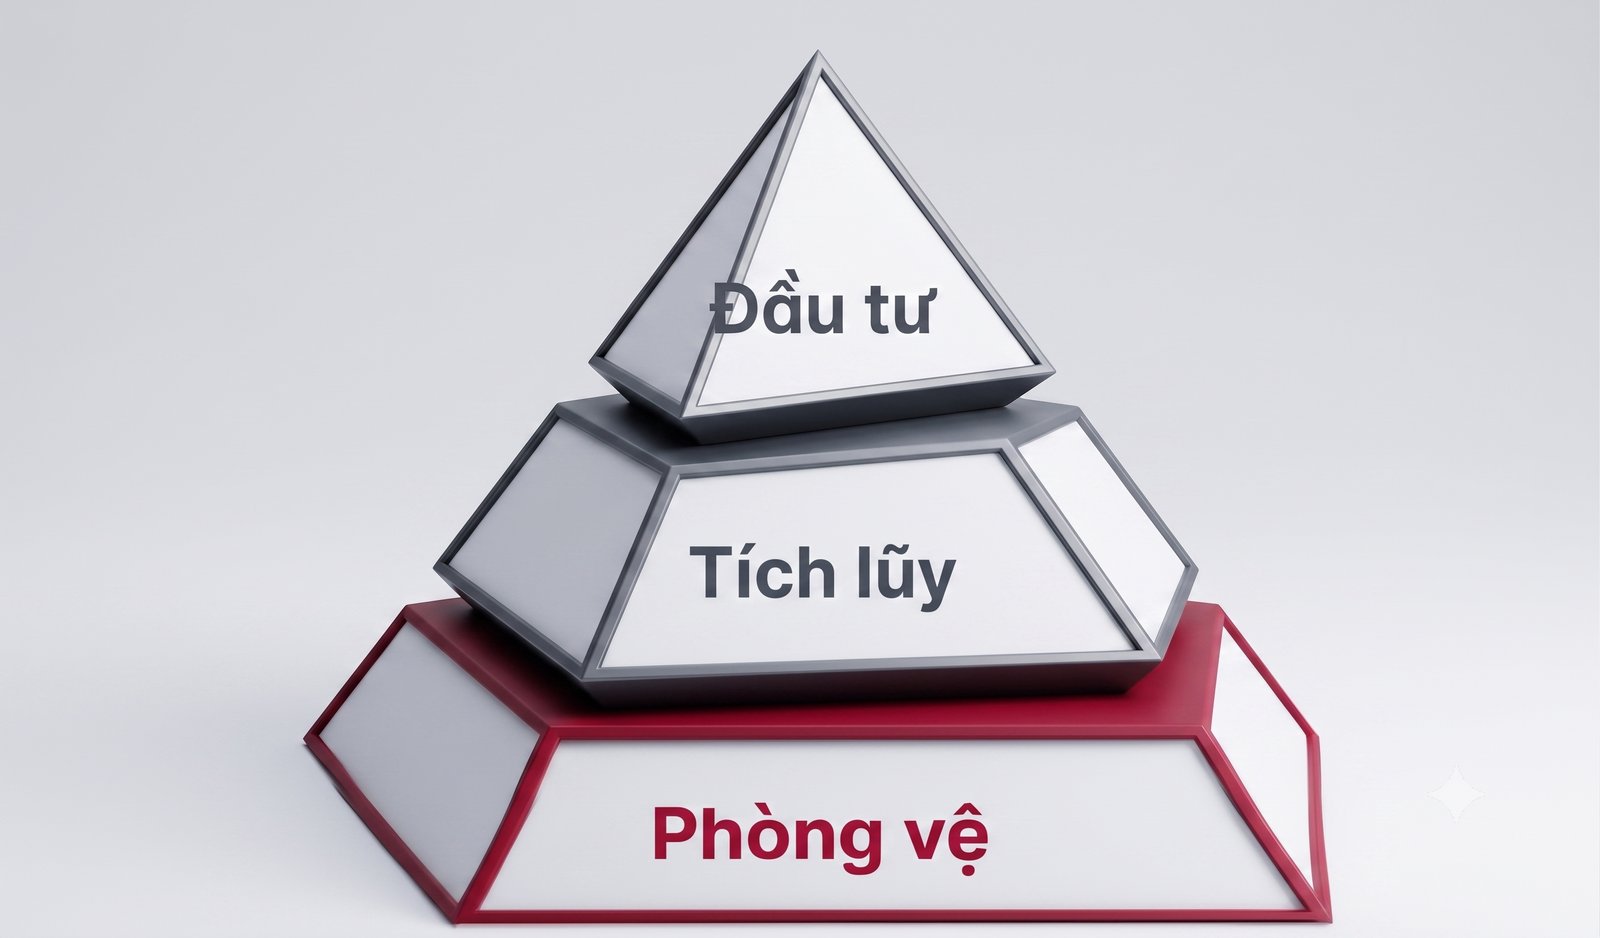
Bạn đã có đủ 3 tầng trong bức tranh tài chính này chưa?

Tháp tài chính ba tầng: đầu tư, tích luỹ, phòng vệ
Đầu tư và tích luỹ là hai tầng sinh lời. Phòng vệ là tầng duy nhất không sinh lời — nhưng thiếu nó thì hai tầng trên bị rút ngược để chữa bệnh, kế hoạch học của con dừng lại, còn khoản vay thì vẫn phải trả đúng hạn.
Ba tầng đó cụ thể là gì?

Tầng đầu tư — cổ phiếu, quỹ, bất động sản, việc kinh doanh riêng. Sinh lời cao nhất, rủi ro cao nhất, và cần thời gian dài để phát huy.

Tầng tích luỹ — tiết kiệm ngân hàng, vàng, quỹ dự phòng khẩn cấp. Đây là tiền dùng cho các mục tiêu trong vài năm tới và cho những tình huống bất ngờ nhỏ.

Tầng phòng vệ — bảo hiểm sức khoẻ, bảo hiểm nhân thọ, bảo hiểm tai nạn. Nó không làm tiền của bạn nhiều lên. Việc duy nhất của nó là chặn một sự cố lớn khỏi ăn vào hai tầng trên.

Thứ tự xây thường ngược với thứ tự mọi người nghĩ: xây tầng đáy trước. Một gia đình đang đầu tư mạnh mà không có tầng phòng vệ thì chỉ cần một ca nằm viện dài là phải bán tài sản đầu tư đúng lúc không nên bán.

Dành riêng cho bạn

Bạn đang chuẩn bị sinh con

Việc quan trọng nhất lúc này là biết hai con số: chi phí ca sinh và hạn chót còn kịp tham gia bảo hiểm. Bắt đầu từ đây.

Dành riêng cho bạn

Bạn đang quan tâm sức khoẻ & viện phí gia đình

Đây là nhóm quyền lợi được dùng tới nhiều nhất trong thực tế, và cũng là nhóm bị thiếu nhiều nhất trong các hợp đồng chúng tôi đọc lại.

Dành riêng cho bạn

Bạn là người trụ cột thu nhập của gia đình

Câu hỏi không phải “nếu tôi mất đi”, mà là “nếu tôi không đi làm được sáu tháng thì ai trả khoản vay và tiền học của con”. Bắt đầu bằng một con số.

Dành riêng cho bạn

Bạn đã có hợp đồng và muốn kiểm tra lại

Rất nhiều người đóng phí đều đặn nhiều năm mà không biết chính xác mình đang được bảo vệ những gì. Việc này sửa được, và không mất phí.

Buổi tư vấn trực tiếp

Buổi tư vấn trực tiếp 45 phút có gì?

1Khám tài chínhCần hay chưa cần mua
2Giải phápTheo đúng con số vừa ra
3Giải thíchQuyền lợi và cả nhược điểm
Miễn phí, không cam kết mua gì. Nếu tính ra kết luận là bạn chưa cần mua thêm, chúng tôi nói đúng như vậy và buổi làm việc dừng ở đó.
Ba phần đó diễn ra thế nào

1. Khám sức khoẻ tài chính. Bằng nghiệp vụ cố vấn tài chính cá nhân, chúng tôi giúp bạn hoạch định bức tranh tài chính rõ nét — để bạn biết mình đang ở đâu trong lộ trình xây dựng tài chính, và có lỗ hổng nào nghiêm trọng không.

2. Giải pháp tương ứng. Không phải một gói duy nhất, mà 2–3 phương án ở các mức phí khác nhau, kèm điểm mạnh và điểm yếu của từng cái.

3. Giải thích quyền lợi và cả nhược điểm. Chúng tôi mở bộ điều khoản và đi qua điều khoản loại trừ, bảng thời gian chờ theo từng nhóm quyền lợi, quy trình bồi thường và cách kê khai sức khoẻ — để bạn biết trước mình được gì và không được gì.

Bạn mang về kể cả khi không mua: bảng tính chi phí cho tình huống thật của gia đình · danh sách quyền lợi đang có và đang thiếu · các mốc thời gian cần lưu ý · danh sách câu hỏi để tự kiểm tra bất kỳ tư vấn viên nào khác.

Công cụ miễn phí

Những con số nên biết trước khi nói chuyện với bất kỳ tư vấn viên nào

Dùng ngay trên trang, không cần để lại thông tin.

Chi phí sinh con thực tế

Chọn bệnh viện và hình thức sinh — công cụ trả về tổng chi phí dự kiến, phần BHYT chi trả, và phần gia đình phải tự trả.

Tính ngay

Đếm ngược thời gian chờ

Nhập thời điểm dự định sinh — công cụ tính ngược ra hạn chót phải hoàn tất hồ sơ. Nhiều người biết con số này khi đã muộn đúng một năm.

Kiểm tra

Ngân sách bảo vệ gia đình

Nhập thu nhập, khoản vay và số người phụ thuộc — công cụ ước tính số tiền bảo vệ cần có và mức phí hợp lý theo thu nhập.

Tính ngay
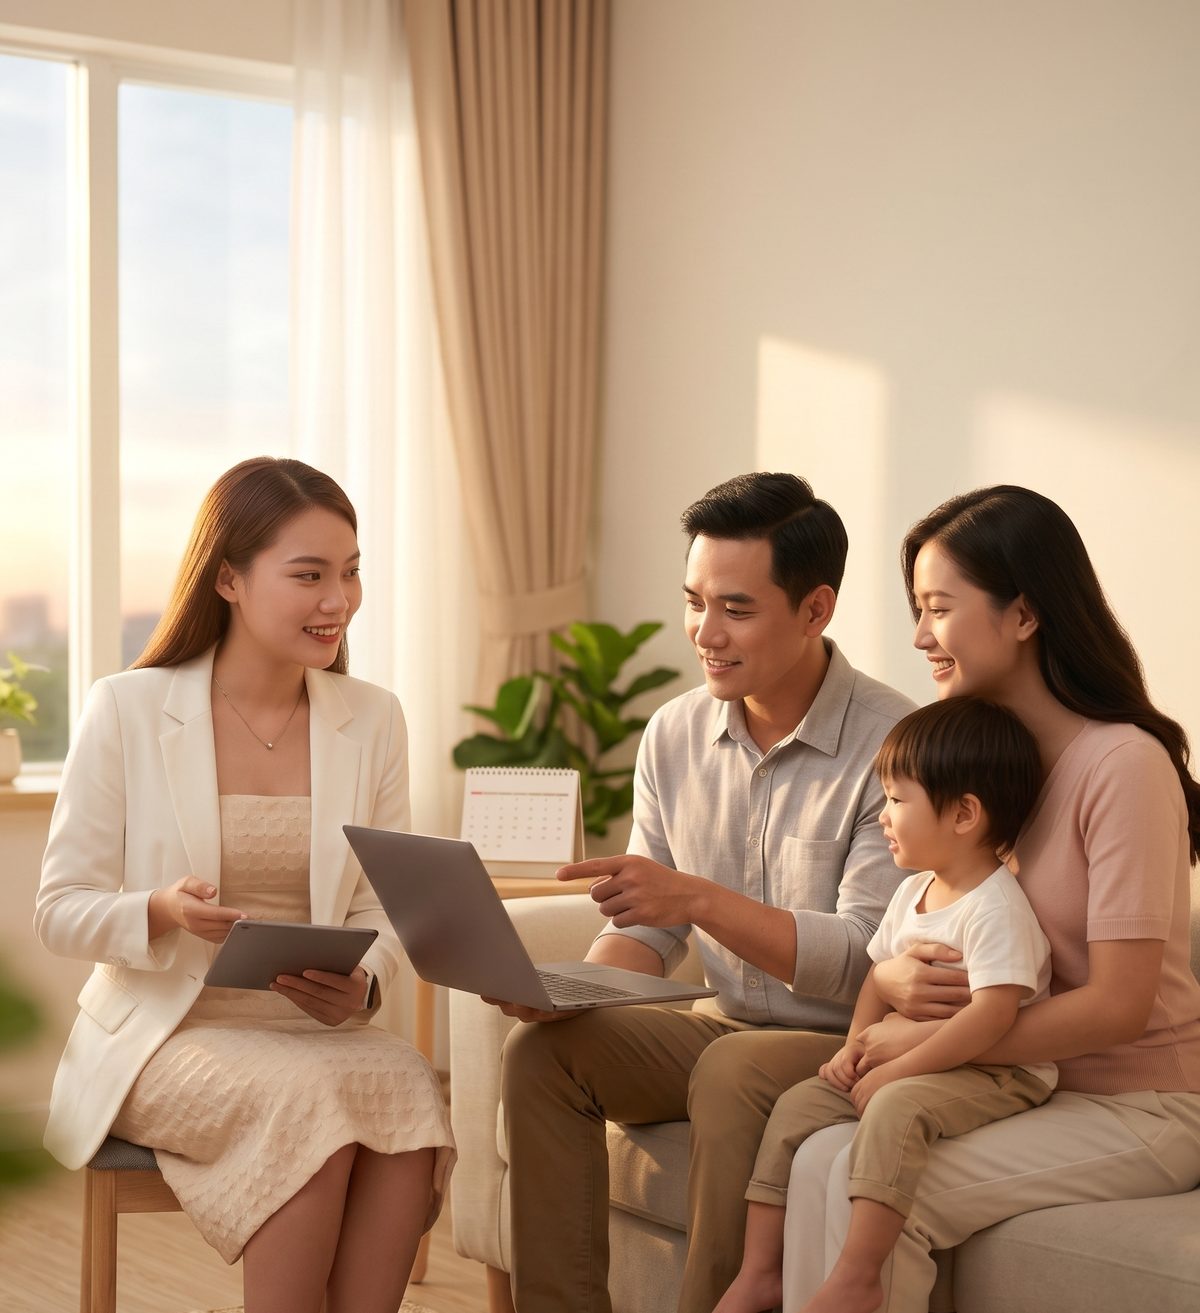
Buổi tư vấn tại nhà cùng gia đình
Cách chúng tôi làm việc

Nói trước cả phần bất lợi, trước khi bạn đặt bút ký

Đọc điều khoản loại trừ cùng bạn · nói thẳng khi bạn chưa cần mua · theo hồ sơ bồi thường tới cùng · không thu phí dịch vụ.

Bốn điều chúng tôi cam kết với mọi khách hàng

Đây không phải khẩu hiệu. Nếu chúng tôi làm sai bất kỳ điều nào dưới đây, bạn hoàn toàn có thể nhắc lại.

Tính được, không chỉ nói được

Mọi đề xuất đều đi kèm bảng tính cụ thể cho hoàn cảnh của bạn — kể cả phép so sánh sòng phẳng giữa bảo hiểm, tiết kiệm và các kênh khác.

Nói nhược điểm trước khi bạn hỏi

Giá trị hoàn lại những năm đầu, điều khoản loại trừ, rủi ro của dòng liên kết đầu tư — chúng tôi nói hết ngay buổi đầu.

Kê khai sức khoẻ đầy đủ, không đi tắt

Phần lớn vụ từ chối bồi thường đến từ kê khai thiếu. Chúng tôi khai đủ, giữ bản sao, và không bao giờ khuyên bạn bỏ qua một chi tiết y tế nào.

Có mặt khi bạn cần bồi thường

Đây là lúc bảo hiểm thực sự có hoặc không có giá trị. Chúng tôi hỗ trợ trực tiếp thay vì để bạn tự gọi tổng đài.

Những gì khách hàng hỏi nhiều nhất
BHYT rất quan trọng và bạn nên giữ. Nhưng con số thực tế thế này: một ca sinh mổ dịch vụ tại bệnh viện công lớn ở TP.HCM vào khoảng 25–45 triệu, trong khi BHYT chi trả phần tương ứng khoảng 6–10 triệu khi đi đúng tuyến. Phần chênh còn lại là khoản gia đình tự lo. Câu hỏi không phải “có cần không”, mà là “phần chênh đó mình chuẩn bị bằng cách nào”.
Là khoảng thời gian từ lúc hợp đồng có hiệu lực đến lúc quyền lợi thai sản bắt đầu được chi trả. Nếu bạn sinh trước khi hết thời gian chờ, quyền lợi thai sản của lần sinh đó sẽ không được chi trả. Nói cách khác: lúc que thử hai vạch mới đi mua thì đã trễ khoảng một năm. Đây là lý do chúng tôi làm hẳn một công cụ đếm ngược trên trang này.
Bạn nói đúng, và chúng tôi không phủ nhận. Giá trị hoàn lại trong 5–7 năm đầu thường âm, do cấu trúc chi phí ban đầu của hợp đồng. Vì vậy chúng tôi không tư vấn bảo hiểm như một kênh đầu tư sinh lời. Nó là công cụ chuyển giao rủi ro — bạn trả một khoản nhỏ đều đặn để không phải gánh một khoản lớn đột ngột. Nếu mục tiêu của bạn là sinh lời, có kênh khác phù hợp hơn và chúng tôi sẽ nói thẳng điều đó.
Đây là câu hỏi nên hỏi TRƯỚC khi ký chứ không phải sau. Tuỳ sản phẩm, bạn có các lựa chọn: giảm số tiền bảo hiểm để giảm phí, dùng giá trị tài khoản để tự động đóng phí trong một thời gian, tạm dừng đóng phí, hoặc chấm dứt hợp đồng và nhận giá trị hoàn lại. Mỗi lựa chọn có hệ quả khác nhau — chúng tôi giải thích rõ từng cái ngay trong buổi tư vấn đầu tiên, trước khi bạn quyết định.
Phần lớn trường hợp bị từ chối xuất phát từ việc kê khai tình trạng sức khoẻ không đầy đủ tại thời điểm tham gia — kể cả những lần khám bệnh mà khách hàng nghĩ là chuyện nhỏ. Cách phòng duy nhất là kê khai trung thực và đầy đủ ngay từ đầu, đồng thời giữ lại bản sao hồ sơ. Với khách của chúng tôi, chúng tôi ngồi khai cùng và giữ bản sao để đối chiếu về sau.
Không mất phí và không ép. Buổi đầu chúng tôi không mang bảng minh hoạ quyền lợi — chỉ hỏi và tính. Rất nhiều buổi kết thúc bằng việc chúng tôi nói: hợp đồng bạn đang có đã ổn, chưa cần mua thêm gì. Với chúng tôi đó cũng là một kết quả tốt.
Tư vấn bằng bảng tínhMọi đề xuất đều đi kèm con số cụ thể cho hoàn cảnh của bạn, không nói chung chung.
Nêu rõ nhược điểmGiá trị hoàn lại, điều khoản loại trừ, thời gian chờ — nói trước khi bạn hỏi.
Không thu phí dịch vụTư vấn, đọc lại hợp đồng và hỗ trợ hồ sơ bồi thường đều miễn phí.
Đồng hành sau khi kýNhắc kỳ đóng phí và hỗ trợ trực tiếp khi bạn cần làm hồ sơ bồi thường.

Bạn đang có câu hỏi cụ thể?

Nhắn cho chúng tôi tình huống của bạn — đang lo điều gì, đã có bảo hiểm gì, ngân sách khoảng bao nhiêu. Chúng tôi trả lời trong 15 phút giờ làm việc, và trả lời bằng con số.