BẢO HIỂM SỐtuvanbaohiemso.com
Đang xem nội dung dành cho:Đang xem:
Theo nhu cầu
Chuẩn bị sinh con · Thai sản Sức khoẻ & viện phí gia đình Bảo vệ thu nhập gia đình Đã có hợp đồng, kiểm tra lại
Theo nhóm sản phẩm
Bảo vệ cuộc sống Bảo vệ cuộc sống & tiết kiệm Chăm sóc sức khoẻ & nằm viện Bảo hiểm tai nạn Bảo hiểm thai sản rời Tất cả sản phẩm
Khác
Công cụ tính toán Kiến thức Về chúng tôi Liên hệ
Gọi hotline 0777 991 852 Nhắn Zalo
Trang chủ / Bảo vệ thu nhập

Bảo vệ thu nhập & tài chính gia đình

Dành cho người trụ cột: có người phụ thuộc, có khoản vay, và thu nhập của gia đình phụ thuộc phần lớn vào khả năng lao động của bạn.

Câu hỏi thật

Nếu thu nhập của bạn dừng lại sáu tháng, ai trả khoản vay và tiền học của con?

Đây mới là câu hỏi của bảo hiểm nhân thọ — không phải “nếu tôi mất đi”. Rủi ro phổ biến hơn nhiều so với tử vong là mất khả năng tạo thu nhập trong một khoảng thời gian dài: một ca phẫu thuật lớn, một đợt điều trị kéo dài, một tai nạn cần nhiều tháng phục hồi.

Trong khoảng thời gian đó, chi phí gia đình không giảm đi. Tiền học vẫn đóng, khoản vay vẫn đến hạn, và thường còn phát sinh thêm chi phí y tế.
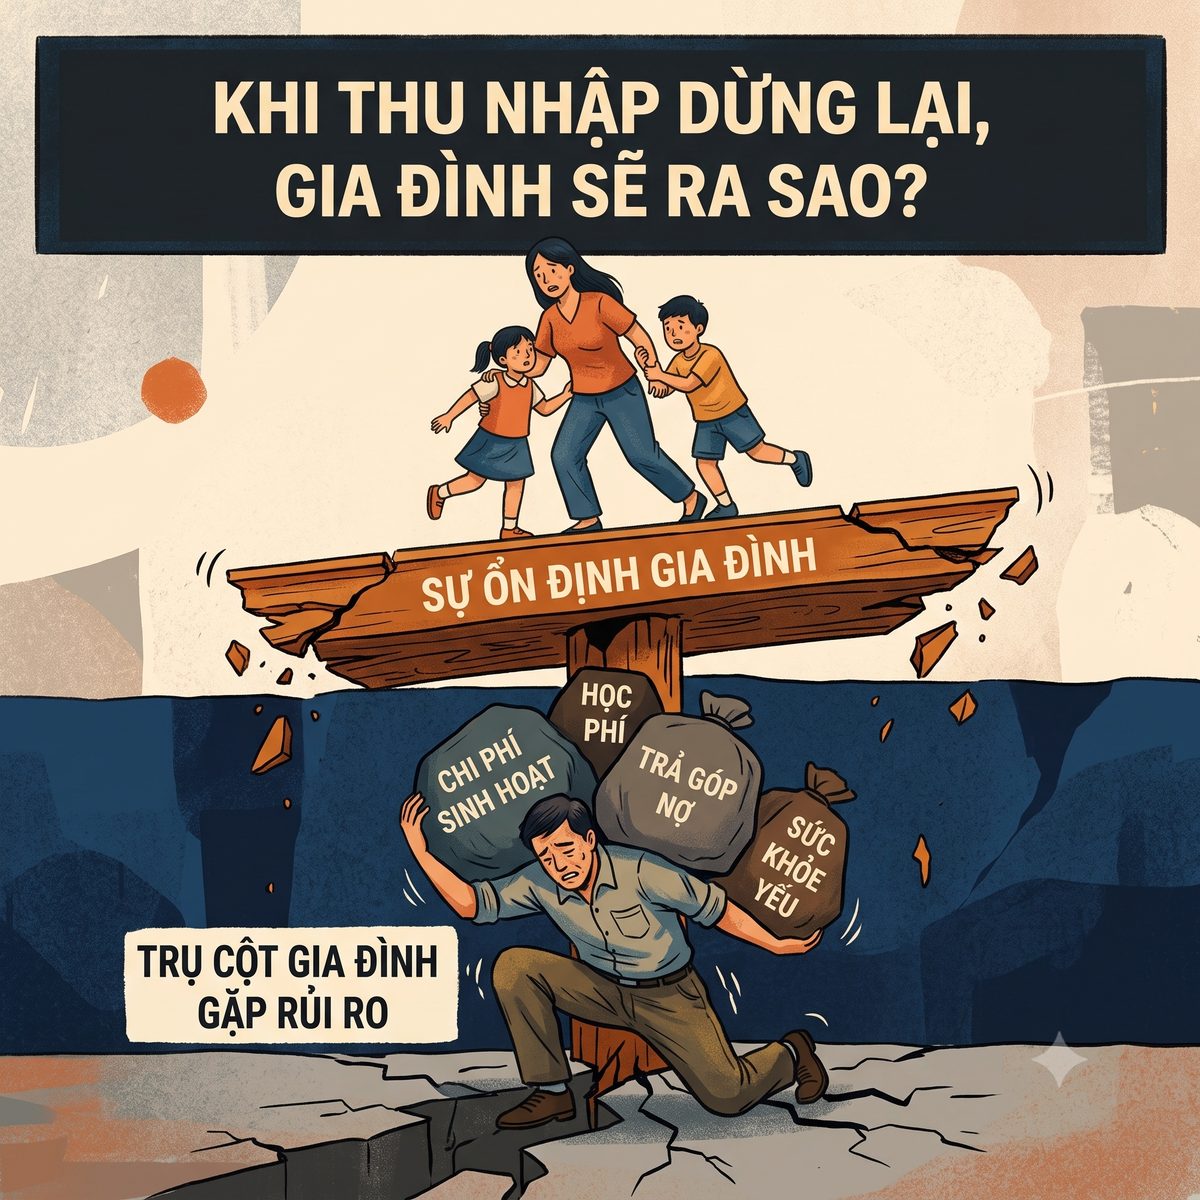
Khi thu nhập dừng lại, gia đình sẽ ra sao
Cơ chế

Vì sao một khoản phí nhỏ lại gánh được rủi ro lớn

3,85 triệu phí mỗi năm 500 triệu số tiền bảo hiểm gấp khoảng 130 lần
Ví dụ có thật từ biểu phí đang áp dụng: nam 30 tuổi, gói AIA Khoẻ Trọn Vẹn, kế hoạch trọn đời — phí bảo hiểm cơ bản khoảng 3,85 triệu đồng một năm cho số tiền bảo hiểm 500 triệu đồng.

Phí thực tế thay đổi theo tuổi, giới tính, tình trạng sức khoẻ, kế hoạch chọn và các sản phẩm bổ trợ đi kèm. Con số trên là phí cơ bản, để tham khảo, không phải cam kết.

Mua thế nào cho đúng

Người đóng 10 triệu một năm, người đóng mấy trăm triệu — ai đúng?

Cả hai đều có thể đúng, và cả hai đều có thể sai. Con số đúng không phụ thuộc vào tuổi hay vào gói đang được bán chạy, mà phụ thuộc vào bức tranh tài chính của chính gia đình bạn.

Thu nhập
Dư nợ
Người phụ thuộc
Mục tiêu
Khám
45 phút
Ngân sách phí
của riêng bạn
Bốn dữ kiện đó ghép lại ra ngân sách phí phù hợp — thường nằm trong khoảng 5–10% thu nhập. Đóng thấp hơn thì không đủ bảo vệ, đóng cao hơn thì dễ đứt gánh giữa chừng, mà đứt gánh là mất phần lớn giá trị đã đóng.
Cách tính

Năm biến số quyết định con số của bạn

Không có mức bảo vệ chuẩn cho mọi người. Con số đúng được ghép từ năm thành phần dưới đây — và thành phần cuối cùng là lý do con số thật thường thấp hơn công thức chung mà bạn đọc trên mạng.

Biến sốNội dungCách đưa vào phép tính
Thu nhập chính của gia đìnhNgười trụ cột — chiếm phần lớn thu nhập hộSố tiền bảo vệ nên đủ thay thế thu nhập trong số năm người phụ thuộc còn cần
Khoản vay đang trảVay mua nhà, mua xe, vay kinh doanhCộng toàn bộ dư nợ còn lại vào số tiền bảo vệ — để gia đình không phải bán tài sản
Con nhỏ đang đi họcChi phí học tập tới khi con tự lậpMỗi người con làm số năm bảo vệ dài thêm, đây là biến số quan trọng nhất
Cha mẹ phụ thuộcChi phí sinh hoạt và y tế cho cha mẹCộng thêm phần chi phí định kỳ đang chi ra hằng tháng
Tài sản và tiết kiệm sẵn cóKhoản gia đình có thể dùng ngayTrừ ra khỏi tổng nhu cầu — đây là lý do con số thật thường thấp hơn công thức chung

Công thức rút gọn chúng tôi dùng

Số tiền bảo vệ = (Thu nhập năm × Số năm người phụ thuộc còn cần) + Tổng dư nợ − Tài sản có thể dùng ngay.
Về mức phí, khoảng 5–10% thu nhập là ngưỡng đa số gia đình duy trì được lâu dài. Đóng vượt khả năng là nguyên nhân hàng đầu khiến hợp đồng bị huỷ giữa chừng — và huỷ giữa chừng là kịch bản tệ nhất: mất phí đã đóng và mất luôn quyền lợi.

So sánh thẳng thắn

Ba cách xử lý cùng một rủi ro

Chúng tôi trình bày cả phần bất lợi của bảo hiểm, vì bạn sẽ tự phát hiện ra — và lúc đó thì đã muộn cho niềm tin.

Tự tiết kiệm

Ưu điểm: toàn quyền sử dụng, không mất phí, không phụ thuộc điều khoản.

Điểm yếu: cần thời gian để tích luỹ đủ. Một biến cố ở năm thứ hai xoá sạch thành quả — và đó chính là kịch bản cần được bảo vệ.

Đầu tư

Ưu điểm: lợi nhuận kỳ vọng dài hạn cao hơn, thanh khoản linh hoạt hơn.

Điểm yếu: cũng cần thời gian, và chịu rủi ro thị trường đúng lúc bạn cần rút. Đầu tư làm tài sản lớn lên; nó không tạo ra một khoản tiền lớn ngay lập tức khi biến cố xảy ra.

Bảo hiểm

Ưu điểm: một khoản tiền lớn có mặt ngay khi biến cố xảy ra, kể cả ở năm đầu tiên. Đây là thứ hai cách trên không làm được.

Điểm yếu: giá trị hoàn lại 5–7 năm đầu thấp hơn tổng phí đã đóng. Nếu không có biến cố, phí đã đóng không được hoàn lại như tiết kiệm.

Kết luận của chúng tôi

Ba cách này không thay thế nhau. Bảo hiểm không cạnh tranh với tiết kiệm hay đầu tư — nó bảo vệ chính khoản tiết kiệm và danh mục đầu tư của bạn khỏi bị xoá sổ bởi một biến cố duy nhất. Nếu ai đó tư vấn bảo hiểm cho bạn như một kênh sinh lời, hãy hỏi họ về giá trị hoàn lại trong năm năm đầu.

Giải pháp

Bốn gói nhân thọ chúng tôi đang tư vấn nhiều nhất

Khoảng phí dưới đây tính từ biểu phí đang áp dụng, cho số tiền bảo hiểm 500 triệu đồng. Đây là phí cơ bản, chưa gồm các sản phẩm bổ trợ.

Liên kết chung

AIA Khoẻ Trọn Vẹn

  • Bảo vệ trọn đời, linh hoạt điều chỉnh số tiền bảo hiểm
  • Bốn kế hoạch: trọn đời, toàn diện, bền vững, tối ưu
  • Gắn thêm được thẻ sức khoẻ và bệnh hiểm nghèo
3,4 – 5,6 triệu/nămPhí cơ bản, kế hoạch trọn đời, STBH 500 triệu, tuổi 25–40. Nam 30 tuổi: khoảng 3,85 triệu/năm.
Hỏi về gói này →
Liên kết chung

AIA Vững Tương Lai

  • Kết hợp bảo vệ với mục tiêu dài hạn cho con
  • Hệ số bảo hiểm tới 140 lần phí cơ bản ở tuổi 20–29
  • Chọn được mức đòn bẩy theo ngân sách
3,6 – 20 triệu/nămSTBH 500 triệu. Hệ số 35–140 (tuổi 20–29) hoặc 25–120 (tuổi 30–34) tuỳ lựa chọn.
Hỏi về gói này →
Liên kết chung

AIA Khoẻ Bình An

  • Cấu trúc phí tương tự Vững Tương Lai
  • Phù hợp khi ưu tiên phần bảo vệ hơn phần tích luỹ
  • Điều chỉnh được theo từng giai đoạn của gia đình
3,6 – 20 triệu/nămSTBH 500 triệu. Bảng hệ số bảo hiểm giống Vững Tương Lai.
Hỏi về gói này →
Gói giải pháp

AIA Trọn Bình An

  • Quyền lợi tử vong 100 triệu
  • Tai nạn với số tiền bảo hiểm 500 triệu
  • Hỗ trợ viện phí 200 nghìn mỗi ngày nằm viện
từ 2,2 triệu/nămGói giải pháp đóng sẵn, mức phí khởi điểm. Phí đổi theo tuổi và nhóm nghề.
Hỏi về gói này →

Phí thực tế phụ thuộc tuổi, giới tính, tình trạng sức khoẻ, kế hoạch chọn và các sản phẩm bổ trợ đi kèm. Con số trên chỉ để tham khảo, không phải cam kết — chúng tôi sẽ gửi bảng minh hoạ chính thức trước khi bạn quyết định.

Sản phẩm bổ trợ nên cân nhắc đi kèm

Miễn thu phí — nếu người đóng phí mất khả năng lao động, công ty tiếp tục đóng phí thay để hợp đồng không bị mất hiệu lực. Đây là bổ trợ hay bị bỏ qua nhất, dù nó bảo vệ chính cái kế hoạch bạn vừa lập.

Hỏi & đáp
Câu hỏi thường gặp về bảo vệ thu nhập
Về mặt số học thì ngược lại. Phí bảo hiểm được tính theo độ tuổi và tình trạng sức khoẻ tại thời điểm tham gia, và mức phí đó được giữ theo cấu trúc sản phẩm. Tham gia khi còn trẻ và chưa có vấn đề sức khoẻ nghĩa là bạn khoá được mức phí thấp và tránh được nguy cơ bị loại trừ quyền lợi.
Nếu xét thuần lợi nhuận kỳ vọng dài hạn thì đầu tư thường cho kết quả tốt hơn, và chúng tôi không tranh cãi điều đó. Nhưng hai thứ này giải quyết hai bài toán khác nhau. Đầu tư giúp tài sản lớn lên theo thời gian — với điều kiện bạn còn thời gian. Bảo hiểm xử lý đúng kịch bản bạn không còn thời gian: biến cố xảy ra ở năm thứ hai, khi danh mục đầu tư mới chỉ tích luỹ được một phần nhỏ. Cách nhìn hợp lý là bảo hiểm bảo vệ chính kế hoạch đầu tư của bạn, chứ không cạnh tranh với nó.
Tuỳ mục tiêu, và cần hiểu đúng bản chất. Phần đầu tư trong sản phẩm liên kết chịu rủi ro thị trường và không được cam kết lợi nhuận — ai nói ngược lại là đang tư vấn sai quy định. Chúng tôi luôn trình bày kịch bản lãi suất ở mức thấp trước, không phải mức cao, để bạn đánh giá sản phẩm ở tình huống bất lợi. Nếu nhu cầu của bạn thuần là bảo vệ, các dòng bảo vệ đơn thuần thường cho số tiền bảo vệ cao hơn trên mỗi đồng phí.
Nguyên tắc chung: đủ thay thế thu nhập cho những năm người phụ thuộc còn cần, cộng toàn bộ khoản vay, trừ đi tài sản sẵn có. Về mức phí, khoảng 5–10% thu nhập là ngưỡng đa số gia đình duy trì được lâu dài. Đóng cao hơn khả năng là nguyên nhân hàng đầu khiến hợp đồng bị huỷ giữa chừng — và huỷ giữa chừng là kịch bản tệ nhất, vì bạn vừa mất phí vừa mất luôn quyền lợi bảo vệ.

Muốn biết con số của riêng gia đình bạn?

Dùng công cụ tính ngân sách bảo vệ trên trang, hoặc gọi hotline. Chúng tôi sẽ hỏi vài câu và tính cụ thể — kể cả khi kết luận là bạn chưa cần mua thêm gì.

Đọc thêm về bảo vệ thu nhập

Cách tính số tiền gia đình thực sự cần, và những tình huống làm thu nhập dừng lại.

Nghỉ ốm dài ngày, bảo hiểm xã hội trả bao nhiêu?Bảo vệ thu nhậpNgười nhà nằm viện, được nghỉ làm mấy ngày có lương?Bảo vệ thu nhậpNghỉ thai sản được mấy tháng, hưởng bao nhiêu tiền?Bảo vệ thu nhậpSảy thai được nghỉ bao lâu, khám thai được nghỉ mấy ngày?Bảo vệ thu nhậpNghỉ dưỡng sức sau sinh được mấy ngày, bao nhiêu tiền?Bảo vệ thu nhậpĐóng bảo hiểm xã hội bao lâu thì được hưởng thai sản?Bảo vệ thu nhậpNghỉ thai sản nhận tổng cộng bao nhiêu tiền?Bảo vệ thu nhậpTiền thai sản bao lâu thì được nhận?Bảo vệ thu nhậpHồ sơ hưởng chế độ thai sản cần giấy tờ gì?Bảo vệ thu nhậpNghỉ thai sản có được hưởng lương không?Bảo vệ thu nhậpLao động tự do, chủ hộ kinh doanh sinh con được hưởng gì?Bảo vệ thu nhậpNghỉ việc trước khi sinh có được hưởng thai sản không?Bảo vệ thu nhậpSinh con thứ hai được nghỉ thai sản mấy tháng?Bảo vệ thu nhậpSinh con thứ ba được nghỉ thai sản mấy tháng?Bảo vệ thu nhậpTiền thai sản có bị tính thuế thu nhập cá nhân không?Bảo vệ thu nhập